به گزارش شبکه خبری اقتصاد دیجیتال، اگر در ضرورت بانکداری نوین سخن میگوییم، منظور فقط جایگزینی فرمها و فرایندهای کاغذی با نرمافزار نیست. مسئله اصلی این است که انتظار مشتری از خدمت بانکی تغییر کرده است. کسی که امروز با یک اپلیکیشن تاکسی میگیرد، خرید میکند و قبض میپردازد، از بانک هم انتظار دارد در همان لحظه، همانجا و با همان زبان پاسخ بگیرد. بانکداری نوین نقطه شروع این تحول است؛ اما اگر به بانکداری دیجیتال متصل نشود، در میانه راه میماند.
بانکداری نوین بیشتر بازآرایی فرایندها، اصلاح ساختار سازمانی، چابکسازی تصمیمگیری و پذیرش داده بهعنوان دارایی است. در این مرحله، بانک از پشت باجه به پشت داشبورد منتقل میشود؛ اما هنوز خدمت حول محصول میچرخد. بانکداری دیجیتال اما خدمت را حول نیاز مشتری بازطراحی میکند: اعتبارسنجی لحظهای، پرداخت بدون اصطکاک، مدیریت مالی شخصی، دسترسی SMEها به تسهیلات و شفافیت کارمزد. اینجا فناوری فقط ابزار نیست؛ منطق خدمت است.
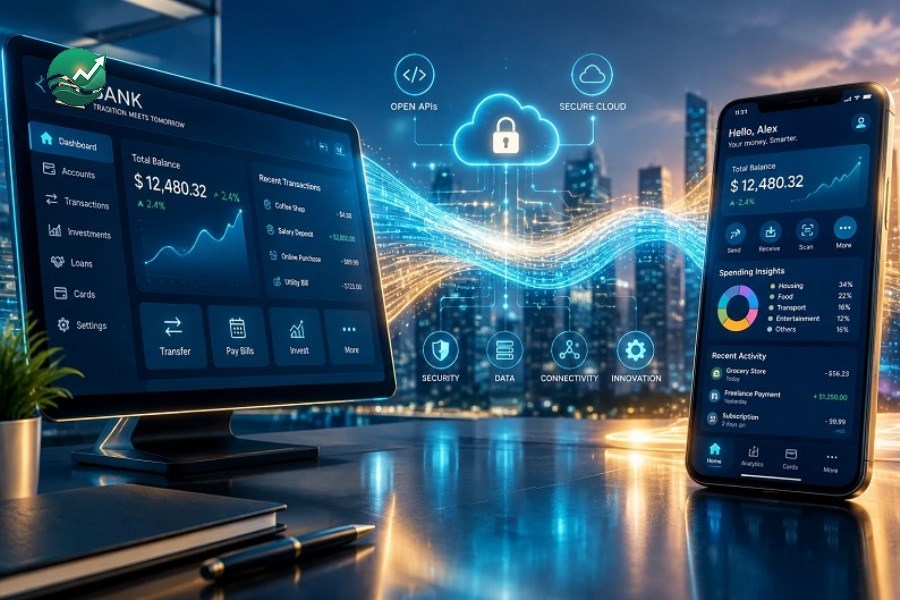
اتصال این دو، بدون زیرساخت ممکن نیست. معماری باز، APIها، هویت دیجیتال، ابر، تحلیل داده و امنیت لایهای، ستونهای این اتصالاند. بانکی که دادههای پراکنده دارد، نمیتواند شخصیسازی واقعی ارائه دهد. بانکی که فرایند اعتبارسنجیاش چند روز طول میکشد، نمیتواند از تجربه دیجیتال حرف بزند. بانکی که امنیت را فقط به دیوار آتش محدود میکند، در برابر تقلب هوشمند آسیبپذیر است. بنابراین، تحول دیجیتال پیش از آنکه پروژه فناوری باشد، پروژه حکمرانی داده، فرهنگ سازمانی و مهارت انسانی است.
برای خدمات بهتر، مسیر پیشنهادی روشن است: نقشه راه مرحلهای، انتخاب چند خدمت پرمصرف برای پایلوت، تعریف شاخصهای تجربه مشتری، همکاری با فینتکها و حفظ کنترل ریسک. بانک نباید همهچیز را خودش بسازد؛ باید اکوسیستم بسازد. در این اکوسیستم، مشتری مالک داده و تجربه است، نه گروگان فرایند. شفافیت کارمزد، رضایت صریح، امکان اعتراض و پاسخگویی، اعتماد را میسازد. اعتماد هم تنها سرمایه واقعی بانکداری دیجیتال است.
بانکداری نوین و دیجیتال دو پروژه موازی نیستند؛ یک پیوستارند. اگر بانک فقط کانال را دیجیتال کند و پشت صحنه را متحول نکند، هزینه را افزایش داده و تجربه را بهبود نداده است. اما اگر فرایند، داده، فرهنگ و اکوسیستم را کنار هم ببیند، خدمت بانکی از «انجام شدن» به «راحت انجام شدن» میرسد. آینده بانکداری نه با تعداد شعب، بلکه با کیفیت اتصال بانک به زندگی روزمره مشتری سنجیده میشود.